
杭州独角兽企业17亿收购老牌美妆代工厂
6月23日,嘉亨家化连发5则公告,披露实控人变更及股权交易细节:新控股股东杭州拼便宜网络科技有限公司(下称“杭州拼便宜”)正式启动要约收购。
据悉,此次收购价仍为33.21元/股,拟要约收购2126.88万股,占嘉亨家化股份总数的21.10%。交易完成后,杭州拼便宜及其一致行动人(温州苍霄、杭州润宜)的持股比例将从29.70%升至50.80%,实现绝对控股。
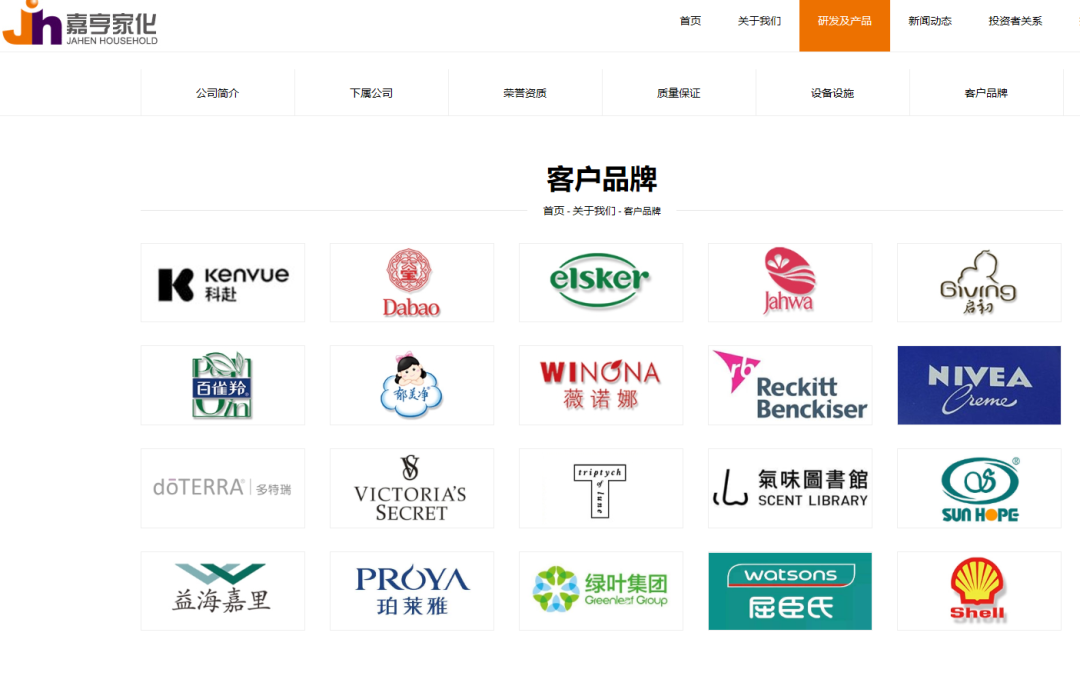
根据公开资料,嘉亨家化主要从事日化产品OEM/ODM及塑料包装容器的研发设计、生产,主要客户包括科赴、宝洁、上海家化、百雀羚、贝泰妮、郁美净等国内外知名美妆企业。
日化代工龙头"委身",买家却是一家便利店供应链平台——嘉亨家化和杭州拼便宜,各打什么算盘?
套现7亿退场,杭州拼便宜拿下绝对控股权
2025年12月底,嘉亨家化(300955.SZ)发布公告称,公司控股股东、实际控制人曾本生分别与杭州拼便宜、温州苍霄、杭州润宜签署股份转让协议,以每股33.21元的价格合计转让其所持有的2993.76万股公司股份(占上市公司股份总数的29.70%),交易总价为9.94亿元。
此外,曾本生还放弃剩余25.79%股份的表决权,确保杭州拼便宜及其一致行动人成为单一拥有最高表决权的主体,顺利完成控股股东与实控人的变更。此举也意味着创始人彻底退出公司决策层,剩余股份仅作为家族持股,不再参与经营。
2026年5月26日完成上述股份受让后,杭州拼便宜随即发起新一轮要约收购,拟以相同价格收购嘉亨家化2126.88万股(占总股本21.10%),所需最高资金总额7.06亿元。公告显示,本次要约收购有效期为2026年6月24日至7月23日,共30个自然日。
值得注意的是,此次为主动要约,并非履行法定强制收购义务,也不以终止嘉亨家化上市地位为目的。
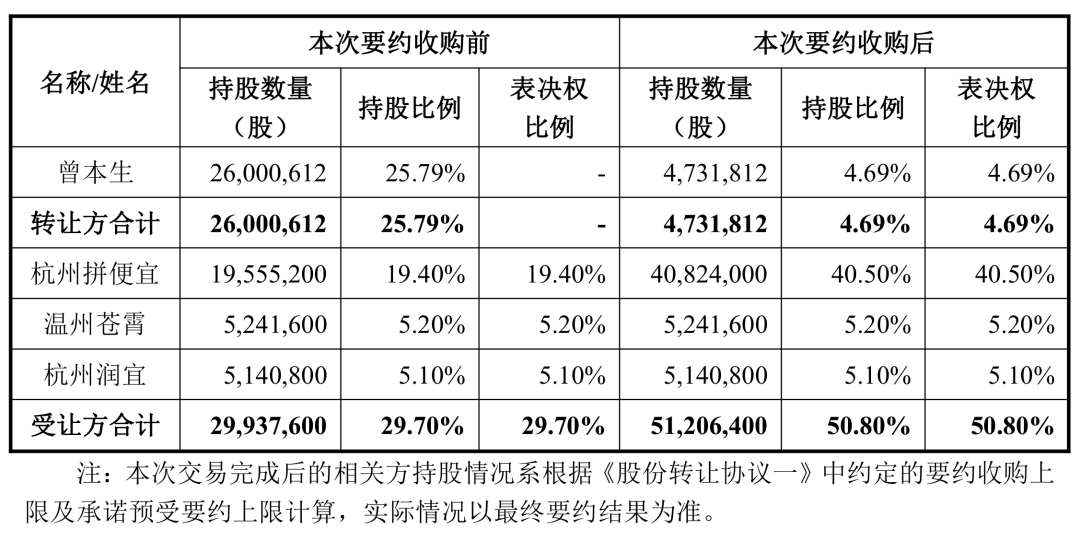
若本次要约收购顺利完成,杭州拼便宜、温州苍霄、杭州润宜将合计持有上市公司50.80%的股份及表决权,实现绝对控股。交易各方已同步出具长期承诺,将严格保障上市公司经营独立性、规避同业竞争、规范关联交易,并明确未来12个月内不存在调整主营业务、大规模处置核心资产等重大经营变动计划。
对于此次收购,杭州拼便宜方面表示,基于对上市公司长期价值的认可,拟通过本次要约收购进一步增持股份,巩固控制权。收购完成后,将结合自身在消费品领域的产业资源与渠道优势,提升上市公司的持续经营能力和盈利能力,助力其长远发展。
嘉亨家化为何走到“卖身"这一步?
成立于2005年的嘉亨家化,是国内美妆供应链中具备行业话语权的头部包材代工企业,2021年成功登陆创业板,成为福建泉州第一家登上创业板的公司。
然而,此次控制权变更并非偶然,而是经营压力与家族传承困境共同作用的结果。
上市之后的四年间,公司业绩持续走低。财报显示,2021年至2024年,嘉亨家化营收连续三年下滑,从11.61亿元降至9.23亿元;净利润则从2021年盈利9716.9万元,一路跌至2024年亏损2369.7万元。
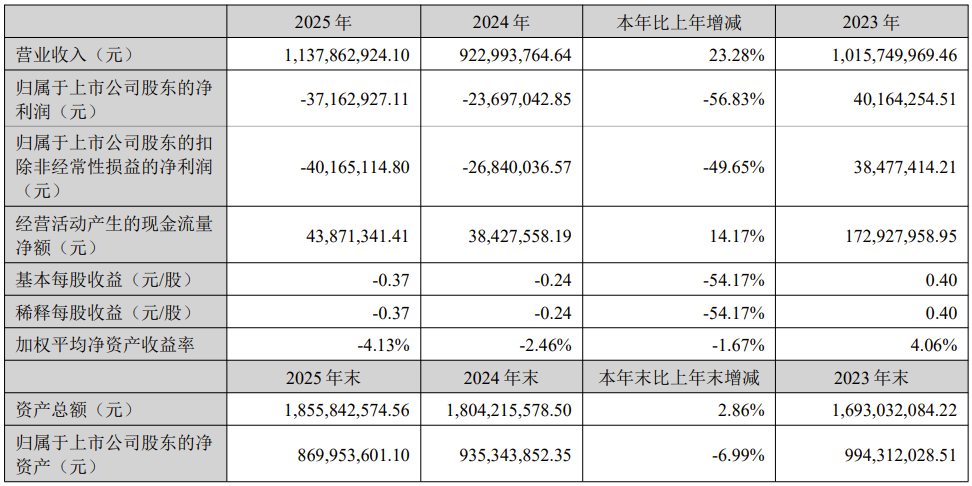
2025年,公司实现营收11.38亿元,同比增长23.28%,看似回暖,但亏损额反而同比扩大56.83%,达到3716.29万元。2024年和2025年两年合计净亏损约6085.99万元。
“增收不增利”的背后,根源之一在于此前的产能扩张战略。
2021年,嘉亨家化在湖州投资建设新生产基地,次年6月起逐步投产。然而,市场需求的增长未能跟上产能释放的节奏,导致产能利用率长期处于低位。2024年,公司化妆品生产线设计产能为7.55万吨,实际产能利用率仅32.76%;家庭护理产品产能为2.6万吨,实际利用率更是低至26.25%。
除此之外,固定资产折旧与摊销高企,是业绩持续被侵蚀的另一核心原因。2025年,公司营业成本高达9.48亿元,同比曾长27.90%,综合毛利率从19.73%降至16.72%。其中,作为核心业务的化妆品毛利率仅为13.44%,同比下降2.53%。
再看二代接班。2024年11月,曾本生将董事长之位交给儿子曾焕彬、副董事长交给女儿曾雅萍,自己退居幕后,但仍保留控股股东身份。
仅一年后,2025年12月,他便宣布出售控股权。一位年近八旬的创始人,交棒子女仅一年便选择卖公司,这背后的无奈不言而喻。业绩承压、治理隐患叠加传承不畅,引入外部资本、放弃控制权,成为他破解僵局的现实出路。
一家供应链公司为什么要买代工厂?
接手嘉亨家化的杭州拼便宜,乍看像是一个“跨界者”——一家做便利店供应链的互联网公司,为什么要买一家传统日化代工厂?
要理解这桩交易,先得看懂拼便宜这家公司。
公开资料显示,拼便宜定位为快消品B2B智能供应链平台,主要服务中小型非品牌便利店,通过算法、拼单、配送协同和供应链SaaS,提高小店采购效率。这套模式跑通后,平台迅速铺开,为超过4000家经销商、60万家社区便利店和5万个配送司机提供运营服务。
但从财务数据来看,这家独角兽正在经历成长的烦恼。财报显示,其2024年营收9.99亿元,净利润2.36亿元,利润率相当可观。然而到了2025年,营收冲上13.56亿元,同比增长35.74%,净利润却掉到了1.80亿元,同比下降23.72%。净资产收益率也从2023年的41.71%一路下滑到2025年的14.32%。
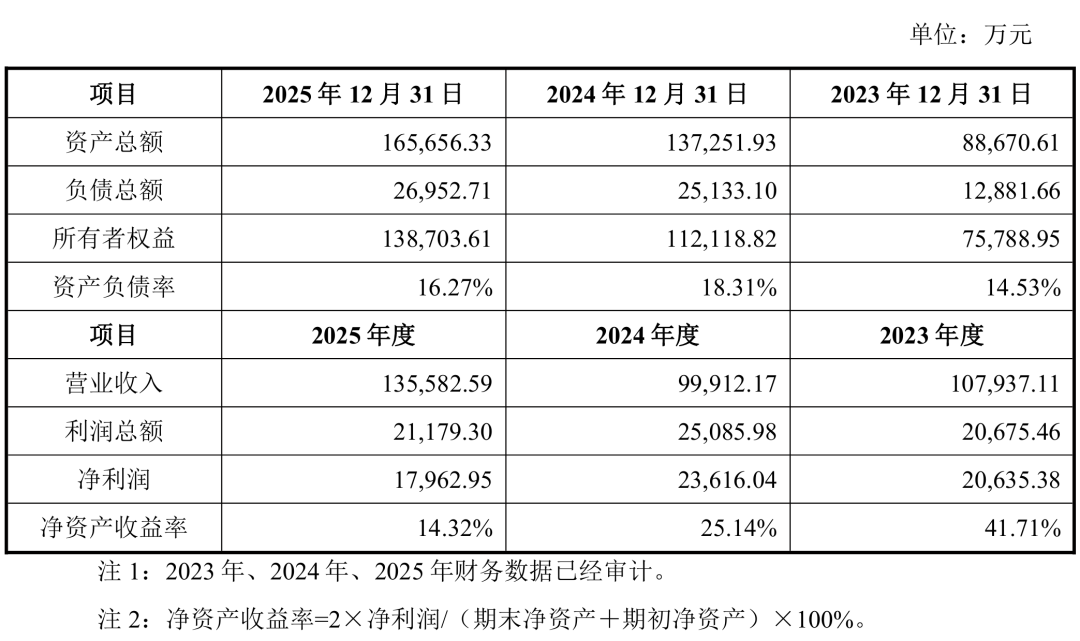
规模在膨胀,赚钱的效率却在缩水——这是典型的平台型公司在扩张期的阵痛:流量红利见顶,单纯依靠分销差价的模式越来越吃力。这就解释了拼便宜为什么要买一家代工厂。它需要从“轻资产流通”转向“重资产制造”,把触角伸到产业链的上游。
再看嘉亨家化这边,问题同样清晰。它有二十多年积累的制造能力、稳定的品牌客户群、完善的品控体系和A股上市平台,但产能利用率不足三分之一,折旧压得利润喘不过气,缺的就是能把产能填满的渠道和能指导生产的消费数据。
一个缺制造,一个缺渠道。拼便宜需要嘉亨的生产线和产品能力来补齐供应链闭环,嘉亨需要拼便宜的60万家便利店网络来消化闲置产能。这笔交易的本质,是一次产业链上下游的逆向整合。
两家公司放在一起看,交易逻辑也更加清晰。嘉亨家化有制造能力、客户资源、质量体系、包材能力和上市平台,但缺少强渠道和新消费数据入口。杭州拼便宜有便利店渠道、经销商网络、供应链组织能力和算法系统,但缺少自己的制造端和产品开发平台。
对拼便宜来说,收购完成后至少有三种变现路径。一是把嘉亨的日化产品直接铺进自家平台的便利店网络,从卖别人的货变成卖自己的货,利润空间更大。二是借助嘉亨的包材能力拓展品类。三是利用平台积累的小店消费数据反向指导嘉亨的生产排期,减少库存积压,提升产能利用率。
把视角拉远,这桩交易也是美妆代工行业进入深度调整期的注脚。过去一年,不少代工和包材企业陷入“增收不增利”的怪圈,价格战从品牌端传导到上游,原料成本和折旧压力同步上升,行业整体毛利被持续压低。在这样的周期里,像曾本生这样的初代创业者选择套现离场,既是个人理性的选择,也是行业洗牌的必然。
可以预见的是,类似的并购或会继续上演。当产能过剩遇上渠道整合,当传统制造碰上互联网打法,嘉亨家化与拼便宜的这场联姻,或许只是一个开始。
作者:访客本文地址:https://www.nbdnews.com/post/17487.html发布于 2026-06-26 10:02:57
文章转载或复制请以超链接形式并注明出处NBD财经网

还没有评论,来说两句吧...